En bref
- Un devis accepté n'est pas de l'argent reçu. Sans conditions de paiement écrites, la mission démarre et la date d'encaissement reste une intention.
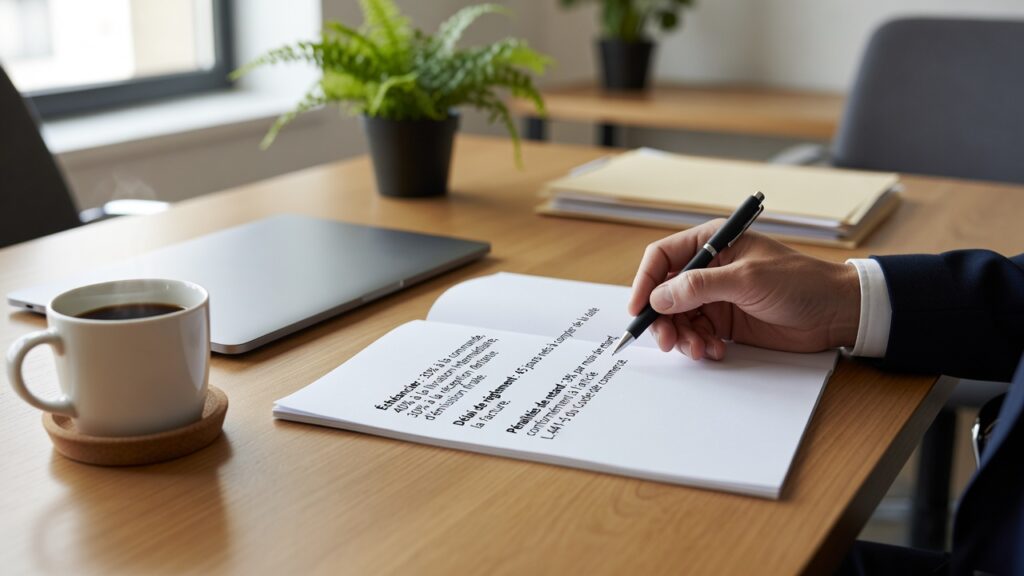
- Quatre lignes suffisent pour écrire les conditions de paiement d'un devis : échéancier, délai de règlement, point de départ du délai, pénalités et frais de recouvrement.
- L'échéancier s'accroche à des livrables observables, pas à des dates de calendrier.
- Le délai de règlement se choisit au moment d'écrire le devis, jamais au moment de la relance.
- Les mêmes conditions sont reprises mot pour mot sur la facture. Ce qui n'est pas sur la facture finit par être oublié.
Le raté de départ : un devis qui ne dit pas quand il sera payé
Le devis part. Le client répond « c'est bon pour nous ». Le travail démarre lundi. Et personne ne sait quand la dernière facture sera réglée.
Le périmètre est soigné, les livrables sont détaillés, le prix est juste. Puis, en bas de page, dans un gris de mentions techniques, on trouve trois mots : « paiement à réception ». Ou rien du tout. Le raté n'est pas spectaculaire. Il est silencieux, et il ne se voit qu'au troisième mois, quand la relance part sans base solide.
Une chose à garder en tête : le devis est le seul document où l'on a encore du pouvoir de négociation. Après signature, on ne négocie plus un délai, on le quémande.
Les autres briques du sujet existent déjà ailleurs sur le site – les mentions obligatoires du devis, l'acompte, la différence entre devis et facture, la relance d'impayés. Ici, on ne traite qu'une chose : le bloc qui dit quand et comment l'argent arrive, et ce qu'il se passe quand il n'arrive pas.
Pourquoi « paiement à la livraison » est une condition floue
« Livraison » est un mot que personne ne définit pareil. Pour vous, c'est la remise du fichier final. Pour le client, c'est la validation par son équipe, la mise en ligne, la fin de la formation, ou la signature d'un procès-verbal de recette.
Un site livré le 12, validé le 26 après trois allers-retours : payé quand ? La clause n'a pas de réponse, donc le client choisit la plus tardive.
Même problème avec « paiement à réception de facture ». Réception où ? Par qui ? Un service comptable qui reçoit la facture le 4 mais la saisit le 19 a « reçu » la facture le 4. Sans preuve, la discussion est perdue d'avance.
Et « à 30 jours » sans point de départ ne veut rien dire : 30 jours à partir de quoi ? De la facture, de sa réception, de la livraison, du bon de commande ?
La règle de test est simple : quelqu'un qui n'était pas à la réunion doit pouvoir dater l'échéance en lisant seulement la facture. Si votre comptable hésite, la condition est floue.
Les quatre éléments à écrire noir sur blanc
1. L'échéancier. Combien de versements, quel montant pour chacun, et sur quel événement précis chaque versement devient dû.
2. Le délai de règlement. Le nombre de jours entre le point de départ et l'encaissement attendu. En jours calendaires, pas en « rapidement ».
3. Le point de départ du délai. Date d'émission de la facture, date de réception de la facture, ou date de la livraison. Il faut l'écrire, sinon c'est le client qui tranche.
4. Les pénalités et les frais de recouvrement. Le taux, le mode de calcul, le moment où les pénalités commencent à courir, et l'indemnité due en cas de retard.
Un devis sans ces quatre lignes n'est pas incomplet au sens administratif. Il est incomplet au sens trésorerie.
Un échéancier qui suit le travail réellement livré
Le principe tient en une phrase : chaque versement s'accroche à un fait observable, pas à une date du calendrier.
- Version faible : 50 % à la commande, 50 % en fin de mission. « La fin de mission » est élastique, et c'est toujours le client qui décide quand elle arrive.
- Version utilisable : 40 % à la signature, 30 % à la validation des maquettes, 30 % à la mise en ligne.
Le client paie plus facilement ce qu'il vient de recevoir. Un échéancier adossé aux livrables transforme le règlement en contrepartie, au lieu d'une faveur accordée à un prestataire.
Un échéancier en trois fois n'est pas une règle, c'est un exemple courant, à adapter à la taille de la mission. Sur une mission longue, une facturation mensuelle sur l'avancement réel est plus simple à suivre qu'un découpage en cinq jalons que personne ne coche. Sur une petite mission, deux versements suffisent souvent.
Deux garde-fous à ajouter dans le devis :
- Ce qui se passe si un jalon glisse. Le devis doit dire si l'on facture à la date prévue ou à la livraison réelle. Précisez aussi qu'un retard causé par le client – éléments manquants, validation qui traîne – ne reporte pas la facturation.
- Le poids de la dernière tranche. Une dernière tranche qui reste due après la mise en service, c'est normal. Une dernière tranche qui pèse 70 % du devis, c'est un crédit accordé sans intérêts et sans garantie.
Le délai de règlement : le choisir, pas le subir
30 jours est un choix courant. Ce n'est ni une obligation, ni une moyenne observée du marché : c'est un repère de méthode, à confirmer auprès de son comptable et à adapter à sa trésorerie.
Trois questions à se poser avant d'écrire un chiffre :
1. Le client est-il un professionnel ou un particulier ? Les règles de délai et de pénalités ne sont pas les mêmes. Un devis de prestation à un particulier ne se calque pas sur un devis B2B.
2. Votre trésorerie supporte-t-elle ce délai ? Si les cotisations et la TVA tombent avant l'encaissement, le délai est trop long, quel que soit ce que fait le voisin.
3. Quel point de départ retenez-vous ? Compter à partir de la date d'émission de la facture et facturer le jour de la livraison raccourcit mécaniquement le cycle. Compter à partir de la réception par le client y ajoute les jours de transit et les boîtes mail pleines. Quant à facturer trois semaines après la livraison, cela allonge le délai de trois semaines sans que personne l'ait décidé.
Écrire « 30 jours à compter de la date de la facture » est plus court, et surtout plus vérifiable, que « 30 jours ».
Un point de cadre à vérifier de son côté : entre professionnels, les délais de paiement sont plafonnés par la loi – 30 jours par défaut, jusqu'à 60 jours nets à compter de l'émission de la facture ou 45 jours fin de mois sous conditions. Ces plafonds sont des limites, pas des cibles à atteindre en se disant qu'on fait comme les autres.
Les pénalités de retard : les écrire pour qu'elles servent
Une pénalité ne sert pas à gagner de l'argent. Elle sert à deux choses : donner au client une raison de payer à la date écrite, et donner une base de calcul le jour où il faut réclamer sans se fâcher.
Ce qu'une clause utilisable contient :
- un taux annuel en clair, ou une formule légale du type « trois fois le taux d'intérêt légal » – à vérifier au moment de l'envoi, ces taux bougent ;
- le point de départ : le lendemain de l'échéance, sans rappel préalable nécessaire ;
- le mode de calcul : au prorata, par jour de retard ;
- une indemnité forfaitaire de recouvrement. Le Code de commerce prévoit un montant fixe par facture en retard entre professionnels (40 € dans sa version en vigueur, à vérifier) ;
- le remboursement des frais réels au-delà de ce forfait, sur justificatif.
Ce qui ne sert à rien, et qu'on lit pourtant souvent :
- « Des pénalités de retard seront appliquées », sans taux : rien à calculer, donc rien à réclamer.
- Un taux manifestement disproportionné. Une clause pénale trop gourmande peut être modérée par un juge, et elle affaiblit le rapport de force au lieu de le renforcer.
- Une clause qui contredit la facture. Voir plus bas : c'est l'erreur la plus fréquente.
Entre professionnels, les pénalités de retard sont prévues par la loi et exigibles de plein droit dans un cadre précis, mais il faut que le taux figure dans vos documents. Pour un particulier, la pénalité doit être prévue au contrat pour être applicable. Dans les deux cas, on vérifie avant d'envoyer, pas après.
Ce qui se passe quand le client paie en retard
Le retard n'est pas une urgence émotionnelle. C'est une procédure à dérouler dans l'ordre, avec des dates. La relance d'impayés est traitée en détail ailleurs sur le site ; ici, on regarde seulement ce que la clause du devis permet de faire.
- J+1. Un appel ou un mail court, sans reproche, avec la facture en pièce jointe et l'échéance écrite noir sur blanc. Beaucoup de retards s'arrêtent là : la facture était simplement mal routée.
- J+7 à J+10. Relance écrite qui rappelle la date d'échéance, le montant, le taux de pénalités prévu au devis et le montant déjà couru. C'est le moment où la clause travaille pour vous. Sans taux écrit, ce mail ne dit rien.
- Autour de J+30 sans réponse. Mise en demeure, en recommandé avec accusé de réception : décompte des sommes dues, dernier délai court, suite annoncée (recouvrement, procédure).
- Après. La suite dépend du montant et du client. Pour une créance certaine, une procédure d'injonction de payer existe, sans avocat obligatoire en dessous d'un certain seuil (à vérifier). Pour de petits montants, mieux vaut souvent un médiateur ou un conciliateur qu'un contentieux qui coûte plus que la facture.
Et pendant ce temps, une clause change tout : la suspension. Une phrase du type « tout retard de paiement de plus de X jours autorise la suspension des prestations en cours, après information écrite du client », et arrêter le travail devient une application du contrat. Sans elle, arrêter ressemble à une rupture.
Les trois erreurs qui annulent une bonne clause
1. Des conditions contradictoires entre devis et facture. Le devis dit 30 jours date de facture, la facture dit « à réception ». Le client retient la formulation qui l'arrange. Un doute sur l'échéance profite toujours à celui qui paie.
2. La clause jamais reprise sur la facture. Le devis est rangé dans un dossier, la facture circule. Le service comptable du client lit la facture, et rien d'autre. Même délai, même taux, même numéro de devis rappelé sur la facture.
3. Les conditions négociées oralement. « On se met 45 jours, c'est plus simple pour notre compta. » Un accord oral sur un délai se déforme en trois échanges. Toute modification des conditions mérite un mail récapitulatif daté, ou un devis corrigé et resigné.
Le bloc à copier dans son modèle de devis
À coller dans le modèle, puis à remplir. Les crochets sont là pour être remplacés, pas pour rester.
> Conditions de paiement
>
> Échéancier. [X] % à la signature du présent devis, soit [montant] € ; [Y] % à [livrable ou jalon précis], soit [montant] € ; [Z] % à [livrable ou jalon précis], soit [montant] €.
> Les prestations sont facturées à la réalisation de chaque jalon. Un jalon dont l'atteinte est retardée du fait du client est réputé facturable à la date initialement prévue.
>
> Délai de règlement. [30] jours calendaires à compter de la date d'émission de la facture. Règlement par virement sur le compte indiqué sur la facture.
>
> Pénalités de retard. Tout montant non réglé à l'échéance porte intérêt de retard au taux de [taux] % par an, calculé au prorata temporis à compter du lendemain de l'échéance, sans rappel préalable. À ces pénalités s'ajoute l'indemnité forfaitaire de recouvrement prévue par la loi, ainsi que les frais de recouvrement réellement engagés, sur justificatif.
>
> Suspension. Tout retard de paiement de plus de [X] jours autorise la suspension des prestations en cours, après information écrite du client, sans préjudice des sommes déjà dues.
Deux remarques sur l'usage de ce bloc. Le dernier jalon doit rester lié à un fait que vous contrôlez – une mise en ligne, une remise de fichier, une session effectuée – sinon il glisse avec le calendrier du client. Et si le client est un particulier, la formulation des pénalités se relit : elle doit être prévue au contrat et rester proportionnée.
Une checklist avant chaque envoi
- Le devis dit combien de versements, et sur quels faits précis.
- Chaque versement a un déclencheur observable par quelqu'un qui n'était pas à la réunion.
- Le délai est écrit en jours calendaires, avec son point de départ.
- Le taux de pénalités est chiffré, avec le point de départ et le mode de calcul.
- L'indemnité forfaitaire de recouvrement est mentionnée.
- La clause de suspension est présente.
- Le statut du client (particulier ou professionnel) a été vérifié, et le devis en tient compte.
- Le numéro du devis sera reporté sur la facture, avec des conditions identiques.
- Le devis signé est archivé avant le premier jour de travail.
Ce qu'il faut vérifier de son côté
Trois points qu'aucun article ne peut trancher à votre place, parce qu'ils dépendent de votre statut, de votre client et de la date d'envoi.
- Le régime de TVA. Pour beaucoup de prestations de services, la TVA est exigible à l'encaissement. Un retard de paiement ne décale donc pas seulement votre marge : il décale aussi une déclaration. À confirmer avec son comptable, surtout si le chiffre d'affaires approche un seuil.
- Les plafonds et le taux applicables. Les délais de paiement entre professionnels et le taux des pénalités sont encadrés et évoluent. La version à jour se vérifie avant de figer le modèle, et se revérifie chaque année – pas une fois pour toutes.
- Les mentions obligatoires du devis et de la facture, ainsi que les règles propres à votre activité. Suivre le nom du sujet ne dispense pas de relire le document final.
Deux réflexes à garder : l'acompte se pense avec l'échéancier, pas à part, et la différence entre devis et facture se joue aussi sur les conditions de paiement, qui doivent suivre le document d'un bout à l'autre.
Le prochain devis peut partir avec des conditions claires. C'est une heure de travail sur un modèle, une fois, et ensuite chaque envoi en profite.